19.08.2026
Зарубежная бизнес-карта для ООО и ИП: как она устроена и что с ней можно оплачивать
Зарубежная бизнес-карта – это карта Visa или Mastercard иностранного банка, к которой российское ООО или ИП получает удаленный доступ через веб-кабинет с пополнением по агентскому договору.
Зарубежная бизнес-карта – это карта Visa или Mastercard иностранного банка, к которой российское ООО или ИП получает удаленный доступ через веб-кабинет с пополнением по агентскому договору. Ей оплачивают рекламу, SaaS-сервисы, облачную инфраструктуру, ПО и командировки. Баланс пополняется с расчетного счета в рублях, расчетная валюта – USD. По операциям компания получает закрывающие документы для бухгалтерии.
В марте 2022 года карты российских банков перестали работать за пределами страны: Visa и Mastercard отключили их от международной инфраструктуры. Оплата зарубежного сервиса от имени компании превратилась из рутинной операции в отдельную задачу со своим бюджетом и сроками.
При этом сами сервисы никуда не делись. Российские компании продолжают вести кампании в Google Ads, держать инфраструктуру в AWS, платить за GitHub, Figma, аналитику, домены и хостинг. Рынок ответил на это отдельной категорией продуктов — виртуальными картами иностранных банков, управление которыми российское юрлицо получает через агентскую схему.
Ниже разбираем, как такая карта устроена, какие расходы она закрывает и на что смотреть при выборе.
Что такое зарубежная бизнес-карта
Это платежная карта Visa или Mastercard, выпущенная иностранным банком и предназначенная для международных операций. Компания или ИП получает к ней доступ удаленно, без открытия счета за рубежом и поездок в банк.
Юридически схема выглядит так: российское юрлицо заключает авансовый агентский договор с компанией-агентом, перечисляет рублевое покрытие на ее счет, агент конвертирует средства в валюту карты и пополняет баланс. Карта при этом остается продуктом банка-эмитента, а агент отвечает за выпуск, пополнение, документооборот и доступ к балансу и управлению картой через web-кабинет.
Для работы с онлайн-сервисами карта выпускается в виртуальном формате: у компании есть номер, срок действия и CVV. Расчетная валюта – USD, эмитенты находятся в ЕС, Сингапуре, США и Гонконге.
Что можно оплачивать зарубежной бизнес-картой
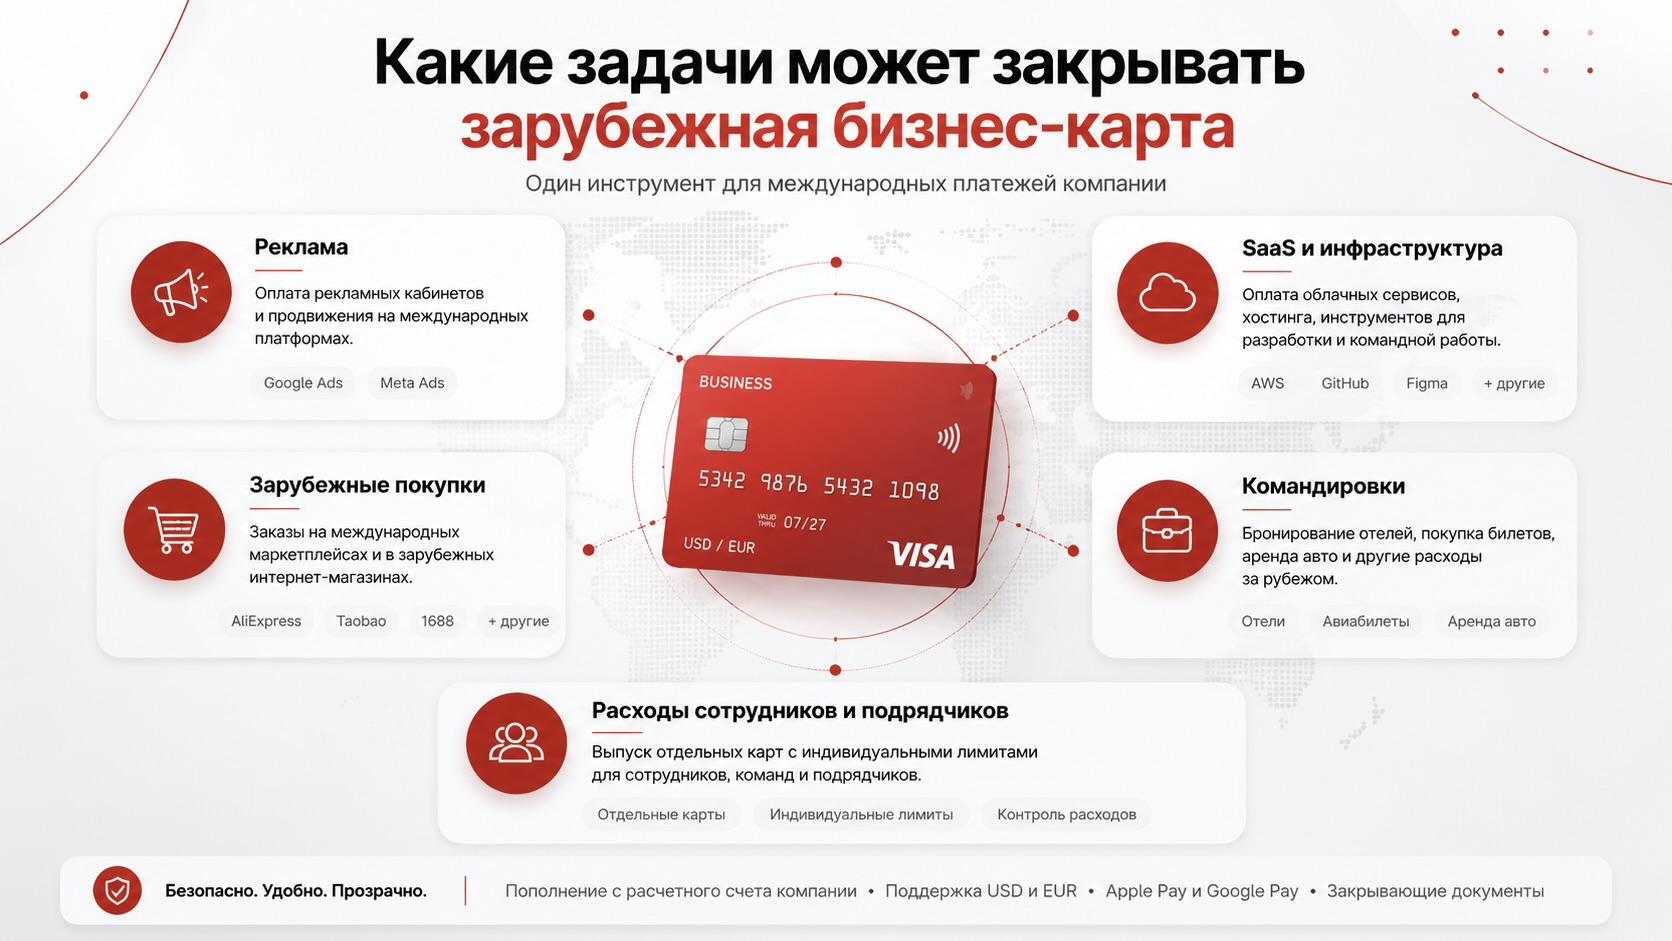
Регулярные списания. Рекламный кабинет, облачная инфраструктура, десяток SaaS-подписок — все это списывается автоматически каждый месяц.
Крупные разовые платежи. Лимит до 20 000 USD на одну транзакцию покрывает покупку годовых лицензий, оплату оборудования в зарубежных магазинах или крупное пополнение рекламного бюджета перед сезоном.
Командировки. Гостиницы, авиабилеты, аренда авто. Виртуальная карта добавляется в Apple Pay и Google Pay, поэтому сотрудник расплачивается телефоном там, где принимают бесконтактную оплату.
Расходы подразделений и подрядчиков. Компания пополняет карту с расчетного счета и распределяет бюджет между направлениями, не выводя деньги через физлиц.
Типовые категории расходов, под которые бизнес оформляет карту: e-commerce и маркетплейсы; онлайн-сервисы, подписки и SaaS; программное обеспечение; серверы, домены и хостинг; деловые поездки; контент и лицензии на медиа. Как устроена оплата конкретных сервисов – Google Ads, OpenAI API, AWS и других разбираем в отдельной статье (ссылка на вторую статью).
Почему виртуального формата обычно достаточно
Пластик нужен в двух случаях: снятие наличных и оплата там, где не принимают бесконтакт. Для компании, которая платит за рекламу, софт и облака, это редкие сценарии.
Виртуальная карта выпускается моментально, добавляется в мобильный кошелек и закрывает онлайн-оплату через NFC. Если бизнесу нужно выдать платежный инструмент сотруднику в поездке, вопрос решается выпуском отдельной карты, а не пересылкой пластика курьером.
Как выбрать зарубежную бизнес-карту для ООО или ИП
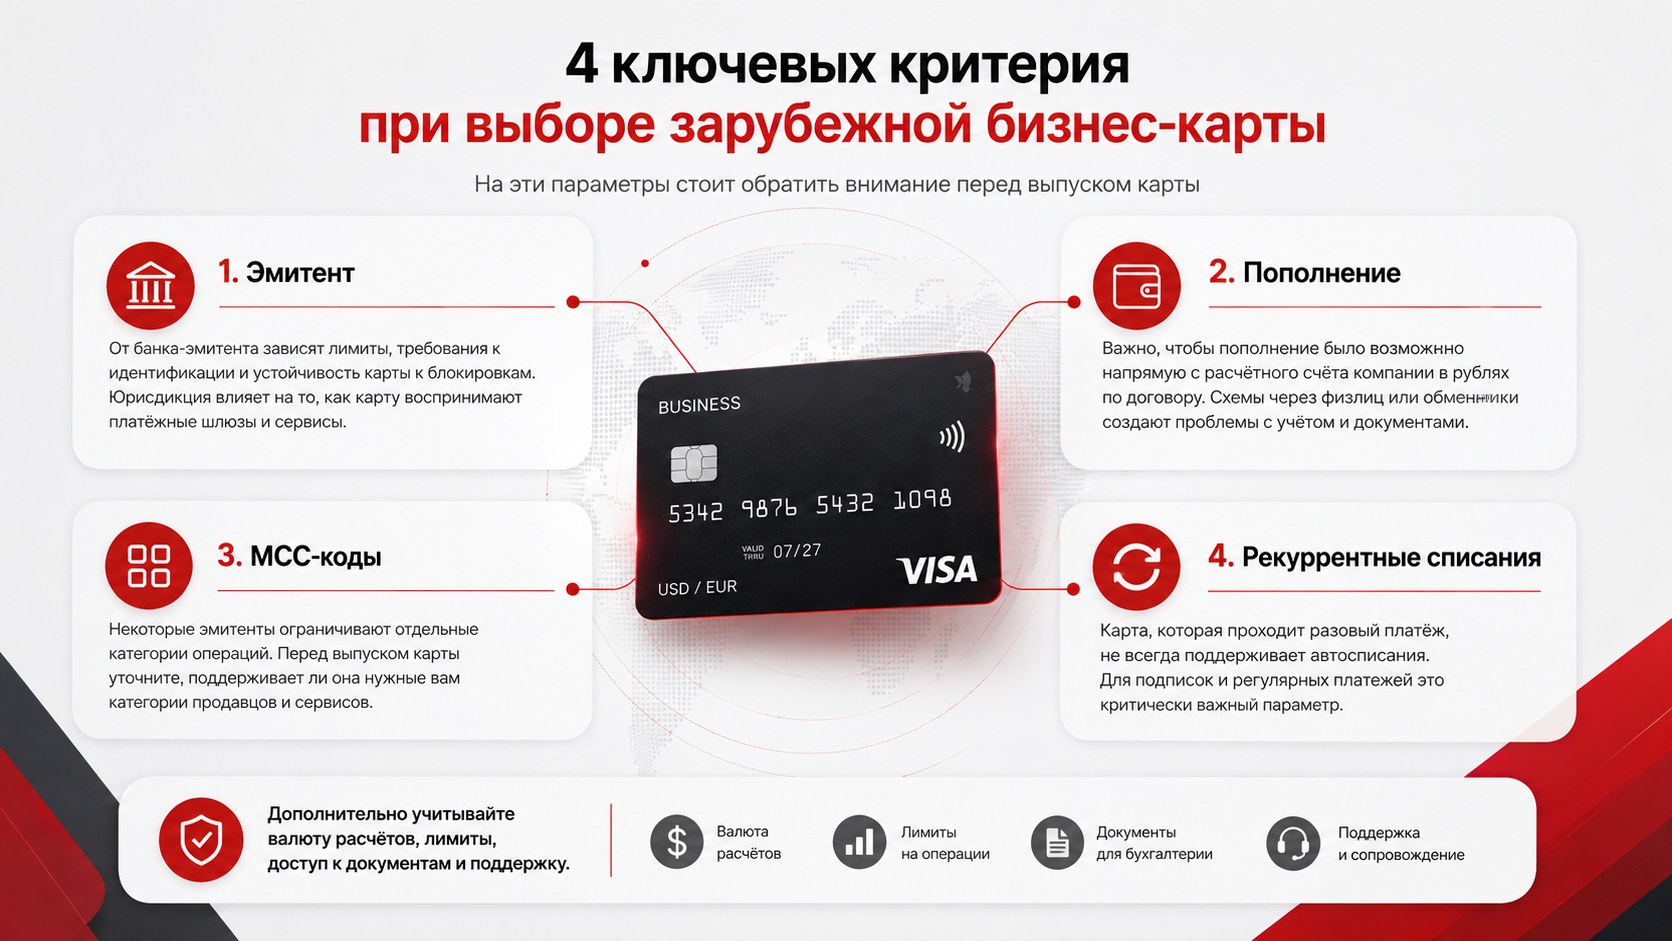
Кто эмитент. Под названием «зарубежная карта» на рынке продают разные продукты: карту иностранного банка, карту финтех-организации и карту сервиса-посредника, который сам работает через третье лицо. От этого зависят лимиты, требования к идентификации и устойчивость карты к блокировкам. Юрисдикция эмитента влияет на то, как карту видят платежные шлюзы: банк из ЕС и банк из Азии проходят разные проверки на одном и том же сайте.
Как пополняется баланс. Для юрлица принципиально, можно ли завести деньги напрямую с расчетного счета в рублях по договору. Схемы, где пополнение идет через физлицо или обменник, дают проблему на этапе учета: расход есть, документов нет.
Настройка MCC-кодов. У каждого продавца есть код категории (MCC), который присваивает его банк-эквайер. Эмитент карты решает, какие категории открыть, а какие закрыть по умолчанию, — поэтому одна и та же карта спокойно оплачивает хостинг и отклоняет платеж на площадке из закрытой категории. Чаще всего ограничения касаются гемблинга, криптосервисов и adult-контента, но набор различается от эмитента к эмитенту. Список нужных категорий стоит согласовать до выпуска, а не выяснять его по первому отказу.
Поддержка рекуррентных списаний. Карта, которая проходит разовый платеж, не всегда проходит автосписание: сервис пытается провести токенизированную транзакцию, и она отклоняется. Для подписочной модели это критично.
Какие закрывающие документы получает компания
Для юрлица платеж не заканчивается списанием средств. Расход нужно подтвердить, отразить в учете и защитить при проверке.
Корпоративная схема отличается от карты, оформленной на директора как на физлицо, именно составом документов. Компания получает акт-отчет и выгрузку транзакций за период — документы, которые ложатся в бухгалтерский и налоговый учет. Плюс доступ в web-кабинет с балансом и историей операций, где видно, куда ушел каждый платеж.
Если карта используется не для одной подписки, а как постоянный инструмент компании с оборотом в несколько тысяч долларов в месяц, отсутствие закрывающих документов рано или поздно превращается в вопрос от налоговой.
Как оформить зарубежную бизнес-карту в neoved
neoved работает по агентской модели с зарубежными банками-эмитентами и выпускает виртуальные карты для юрлиц и ИП. Процесс дистанционный, без визитов в банк, и состоит из пяти шагов.
1. Заявка и консультация. Вы описываете цель: подписки, реклама, расчеты с партнерами. Менеджер уточняет валюту, лимиты и данные плательщика.
2. Подбор решения. Под задачу подбирается юрисдикция и формат карты, проверяется возможность удаленной идентификации.
3. Идентификация. Проверка личности (KYC) или компании (KYB) по требованиям банка-партнера. Банк вправе запросить дополнительные документы — это стандартная процедура комплаенса, и neoved сопровождает ее на своей стороне.
4. Выпуск и активация. Стороны подписывают агентский договор с приложениями поручения, компания или ИП переводит рублевое покрытие на счет агента-нерезидента, средства конвертируются в валюту карты. После пополнения карта выпускается и активируется. Ориентировочный курс конвертации можно посмотреть в калькуляторе.
5. Тестовый платеж. Первая операция подтверждает, что карта работает с нужными сервисами. Дальше баланс и все транзакции видны в web-кабинете, а по итогам периода компания получает закрывающие документы и выгрузку операций.
Решение рассчитано на малый и средний бизнес с разовым пополнением от 3000 $: импортеров и экспортеров, ритейл и селлеров, IT и аутсорсинг, туризм, образование, медиа.
Итог
Прежде чем сравнивать стоимость выпуска, соберите платежную картину компании: за что вы платите, какими суммами, разово или по подписке, какие документы нужны бухгалтерии. Эти четыре ответа отсекают большую часть предложений на рынке быстрее, чем сравнение тарифов, и меняют разговор с провайдером с «сколько стоит карта» на «пройдут ли по ней мои платежи».
В neoved на это отвечают до выпуска: разбирают, какие платежи компания планирует проводить, и подбирают эмитента и настройки карты под них.
Марина Инзелис